
Ο γενικός διευθυντής του ΙΟΒΕ κρούει τον κώδωνα του κινδύνου για την αύξηση του κόστους δανεισμού. Γιατί η ισχυρή προστασία του δημόσιου χρέους δεν απομονώνει πλήρως τις επιχειρήσεις και τα νοικοκυριά από την πίεση των υψηλότερων επιτοκίων.
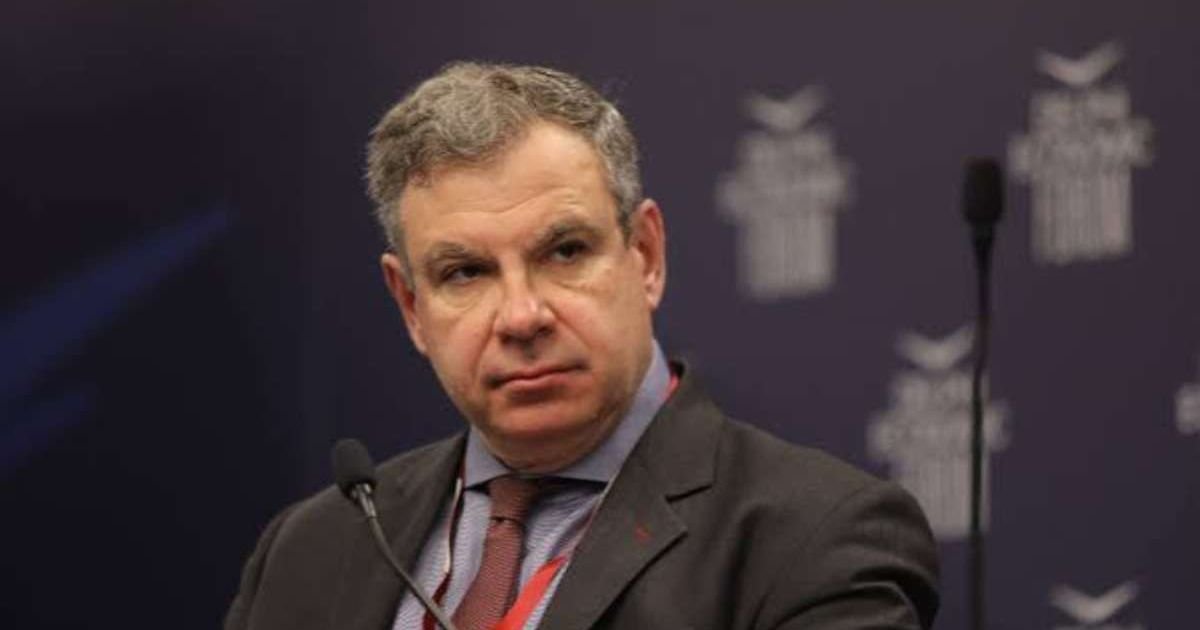
Η Ελλάδα διαθέτει σημαντικά «τείχη» απέναντι στις αναταράξεις των χρηματοπιστωτικών αγορών, ωστόσο, το ακριβότερο χρήμα εισχωρεί σταδιακά στην οικονομία. Αυτό είναι το κεντρικό μήνυμα του Νίκου Βέττα, γενικού διευθυντή του Ιδρύματος Οικονομικών και Βιομηχανικών Ερευνών (ΙΟΒΕ). Ο ίδιος συνδέει την άνοδο του κόστους δανεισμού με την ενεργειακή κρίση, τον πληθωρισμό και την αυξημένη διεθνή αβεβαιότητα.
Σε τηλεοπτική του παρέμβαση, ο κ. Βέττας ξεκαθαρίζει ότι η σημερινή κατάσταση δεν πρέπει να εξισώνεται με μια νέα κρίση χρέους. Ωστόσο, επισημαίνει ότι η χρηματοδότηση καθίσταται ακριβότερη και απαιτεί αυξημένη προσοχή.
«Δεν είμαστε ακόμη σε κρίση χρέους», τονίζει, βάζοντας φραγμό στις υπερβολικές ερμηνείες των εξελίξεων.
Η επισήμανσή του επικεντρώνεται σε μια οικονομία όπου οι πιέσεις δεν περιορίζονται στον κρατικό προϋπολογισμό. Επηρεάζουν την επενδυτική απόφαση μιας επιχείρησης, την αναχρηματοδότηση ενός ομίλου, αλλά και το στεγαστικό δάνειο ενός νοικοκυριού.
Το ελληνικό χρέος αντέχει, αλλά οι νέες εκδόσεις συνεπάγονται κόστος
Ο γενικός διευθυντής του ΙΟΒΕ εξηγεί ότι η χώρα δεν αντιμετωπίζει επί του παρόντος πρόβλημα στη διαχείριση του δημόσιου χρέους, παραπέμποντας στη μακροπρόθεσμη δομή και τις ρυθμίσεις του.
«Στη χώρα μας δεν έχουμε πρόβλημα διαχείρισης του δημοσίου χρέους», αναφέρει, προσθέτοντας ότι η Ελλάδα έχει επιτύχει βελτίωση της πιστοληπτικής της θέσης.
Η μακροπρόθεσμη φύση του χρέους αποτυπώνεται και στα στοιχεία του Οργανισμού Διαχείρισης Δημοσίου Χρέους (ΟΔΔΗΧ): στις 30 Ιουνίου 2026, η σταθμισμένη μέση διάρκειά του ανέρχεται σε 18,28 χρόνια. Αυτή η δομή μειώνει την ανάγκη για άμεση αναχρηματοδότηση ενός μεγάλου μέρους των υποχρεώσεων.
Ωστόσο, δεν εξαλείφει την επίδραση των χρηματοπιστωτικών αγορών στις νέες χρηματοδοτήσεις.
«Παρά ταύτα, και εμείς έχουμε μία αύξηση του κόστους δανεισμού στο δημόσιο επίπεδο», υπογραμμίζει ο κ. Βέττας.
Η ουσιώδης διαφορά έγκειται στο ότι μια αύξηση των αποδόσεων δεν αναπροσαρμόζει αυτόματα ολόκληρο το υφιστάμενο χρέος. Επηρεάζει κυρίως τους όρους με τους οποίους αντλούνται νέα κεφάλαια και αναχρηματοδοτούνται οι υποχρεώσεις.
Η διαφορά από τη Γερμανία επανέρχεται στη συζήτηση
Ο κ. Βέττας αναφέρεται επίσης στην άνοδο της διαφοράς απόδοσης των ελληνικών ομολόγων έναντι των γερμανικών, το γνωστό «spread». Πρόκειται για την πρόσθετη απόδοση που ζητούν οι επενδυτές για να κατέχουν έναν τίτλο, σε σύγκριση με έναν αντίστοιχο γερμανικό, για συγκρίσιμη διάρκεια. Η διεύρυνσή του υποδηλώνει ότι η αγορά απαιτεί μεγαλύτερη αμοιβή για τον κίνδυνο.
«Αυτό αρχίζει να ανεβαίνει. Θα δούμε αν θα είναι συστηματικό πρόβλημα», σημειώνει.
Η διατύπωση αφήνει ανοικτό το κρίσιμο ερώτημα: αν πρόκειται για παροδική αναταραχή ή για μια πίεση με διάρκεια.
«Το κάθε ευρώ που κάποιος θέλει να μας δανείσει από τις διεθνείς αγορές γίνεται πιο ακριβό και άρα θα πρέπει να το χειριζόμαστε με μεγαλύτερη προσοχή», εξηγεί.
Το υψηλότερο κόστος περνά στην πραγματική οικονομία
Η πιο άμεση επίπτωση για μεγάλο μέρος του πληθυσμού εντοπίζεται εκτός του δημόσιου χρέους.
«Η ελληνική οικονομία δεν είναι μόνο το δημόσιο χρέος», επισημαίνει ο κ. Βέττας, αναφερόμενος στις μικρομεσαίες επιχειρήσεις, στους μεγάλους ομίλους και στα νοικοκυριά με στεγαστικά δάνεια.
Για μια επιχείρηση, η ακριβότερη χρηματοδότηση μπορεί να μεταφράζεται σε αυξημένο κόστος κεφαλαίου κίνησης, περιορισμό των επενδυτικών σχεδίων ή δυσκολότερη αναχρηματοδότηση.
Για τα νοικοκυριά, η επίδραση εξαρτάται από τη σύμβαση του δανείου. Η απόδοση ενός κρατικού ομολόγου δεν μετακυλίεται αυτόματα στη μηνιαία δόση. Ωστόσο, στα δάνεια κυμαινόμενου επιτοκίου, η μεταβολή του επιτοκίου αναφοράς μπορεί να αυξήσει την επιβάρυνση. Στα νέα δάνεια, οι συνθήκες χρηματοδότησης επηρεάζουν την προσφορά και την τιμολόγηση.
«Το κόστος των ομολόγων […] ανεβαίνει και στον ιδιωτικό τομέα της οικονομίας», παρατηρεί ο γενικός διευθυντής του ΙΟΒΕ.
Ενέργεια, πληθωρισμός και αβεβαιότητα ως παράγοντες
Στην ανάλυσή του για την άνοδο του κόστους, ο κ. Βέττας εστιάζει στον πληθωρισμό και στις αναταραχές που προκαλούν η ενεργειακή κρίση και οι γεωπολιτικές εξελίξεις στις παγκόσμιες αλυσίδες εφοδιασμού.
Οι αγορές ομολόγων λαμβάνουν υπόψη τις προσδοκίες για τον μελλοντικό πληθωρισμό, τα πραγματικά επιτόκια και τους κινδύνους. Επομένως, οι αποδόσεις δεν εξαρτώνται μόνο από την τελευταία απόφαση μιας κεντρικής τράπεζας, αλλά και από την εκτίμηση των επενδυτών για την πορεία των πραγμάτων.
Στη συζήτηση τίθεται επίσης το ερώτημα αν οι μεγάλες επενδύσεις στην τεχνητή νοημοσύνη συμβάλλουν στην αύξηση της πίεσης. Στο συγκεκριμένο απόσπασμα, ο κ. Βέττας δεν επεκτείνεται αναλυτικά σε αυτόν τον παράγοντα. Η αιτιολόγησή του εστιάζει κυρίως στον πληθωρισμό και στην εντεινόμενη αβεβαιότητα.
Το βασικό μήνυμα που προκύπτει είναι σαφές: η Ελλάδα διαθέτει αυξημένες αντοχές, αλλά η θωράκιση του δημόσιου χρέους δεν επαρκεί για να εγγυηθεί φθηνή χρηματοδότηση σε ολόκληρη την οικονομία. Η διάρκεια της παρούσας πίεσης θα καθορίσει πόσο έντονα θα επηρεαστούν οι επενδύσεις, η επιχειρηματική δραστηριότητα και οι οικογενειακοί προϋπολογισμοί.