
Στην ανάδειξη της Ελλάδας ως κρίσιμου ενεργειακού κόμβου για τη Νοτιοανατολική Ευρώπη, αλλά και στη στρατηγική σημασία του Κάθετου Διαδρόμου, αναφέρθηκε η Grant Thornton σε ανάλυσή της με τίτλο «Greece’s Gas Market at an Inflection Point: Regional Export Hub in a Tight European Winter». Ωστόσο, αυτή η νέα πραγματικότητα συνοδεύεται από σημαντικές προκλήσεις, καθώς η χώρα παραμένει εκτεθειμένη στις διεθνείς τιμές του LNG, δεν διαθέτει επαρκείς υπόγειες εγκαταστάσεις αποθήκευσης και καλείται να αντικαταστήσει σημαντικές ποσότητες ρωσικού αερίου έως τον Νοέμβριο του 2027.
Διαβάστε: Κάθετος Διάδρομος: Η στρατηγική θωράκιση της Ελλάδας, ο ρόλος της Atlantic SEE στα μεγάλα deals του LNG και η επόμενη ημέρα στον ενεργειακό χάρτη της Ευρώπης (Εικόνα)
Ιδιαίτερη βαρύτητα έχει η εκτίμηση ότι κάθε αύξηση κατά 10 ευρώ ανά μεγαβατώρα στην τιμή αναφοράς TTF συνεπάγεται δυνητική ετήσια επιβάρυνση περίπου 670 εκατ. ευρώ για το φυσικό αέριο που καταναλώνεται στην Ελλάδα. Βάσει της διαφοράς μεταξύ των τιμών του Φεβρουαρίου και εκείνων που καταγράφηκαν στις 13 Οκτωβρίου, η ενδεικτική ετήσια επιβάρυνση θα μπορούσε να φτάσει τα 3,7 δισ. ευρώ, εάν οι υψηλές τιμές παρέμεναν σταθερές. Πρόκειται για θεωρητικό υπολογισμό, καθώς τα συμβόλαια σταθερής τιμής, οι συμφωνίες με διαφορετικούς δείκτες αναφοράς και οι στρατηγικές αντιστάθμισης κινδύνου μπορούν να μετριάσουν σημαντικά την πραγματική επιβάρυνση.
Ανάλυση της Grant Thornton: Τα Οφέλη του Κάθετου Διαδρόμου
Ανάλυση της Grant Thornton: Τα Οφέλη του Κάθετου Διαδρόμου
Σύμφωνα με την ανάλυση, η Ευρώπη εισέρχεται στον φετινό χειμώνα με μειωμένα αποθέματα φυσικού αερίου και υψηλότερες τιμές σε σχέση με οποιαδήποτε περίοδο μετά την ενεργειακή κρίση του 2022. Φέτος, ωστόσο, η αναστάτωση στην αγορά συνδέεται κυρίως με τη διακοπή της τροφοδοσίας LNG και λιγότερο με τον περιορισμό των ροών μέσω αγωγών.
Από το κλείσιμο των Στενών του Ορμούζ στις 28 Φεβρουαρίου, περισσότερα από 280 εκατ. κυβικά μέτρα LNG ημερησίως, ποσότητα που αντιστοιχεί περίπου στο ένα πέμπτο της παγκόσμιας προσφοράς, δεν μπορούν να διοχετευθούν ομαλά στην αγορά. Το μεγαλύτερο μέρος αφορά την παραγωγή του Κατάρ, με την QatarEnergy να κηρύσσει κατάσταση ανωτέρας βίας στις 4 Μαρτίου. Παρότι το Κατάρ κάλυπτε μόλις το 8% των ευρωπαϊκών εισαγωγών LNG το 2025, η διαταραχή έχει προκαλέσει έντονο ανταγωνισμό μεταξύ Ευρώπης και Ασίας για τα διαθέσιμα φορτία, κυρίως από τις Ηνωμένες Πολιτείες.
Τα Χαμηλά Ευρωπαϊκά Αποθέματα και οι Συνέπειές τους
Τα Χαμηλά Ευρωπαϊκά Αποθέματα και οι Συνέπειές τους
Η κατάσταση επιδεινώνεται περαιτέρω λόγω των χαμηλών ευρωπαϊκών αποθεμάτων. Την 1η Απριλίου 2026, οι αποθήκες της Ευρωπαϊκής Ένωσης ήταν γεμάτες μόλις κατά 28%, έναντι 34% τον Απρίλιο του 2025 και 56% τον αντίστοιχο μήνα του 2023. Την 1η Οκτωβρίου, τα αποθέματα έφταναν περίπου τις 811 TWh, δηλαδή στο 72% της διαθέσιμης χωρητικότητας, έναντι 940 TWh ή 83% έναν χρόνο νωρίτερα. Το έλλειμμα των περίπου 130 TWh αντιστοιχεί σε μιάμιση φορά την ποσότητα φυσικού αερίου που διακινείται μέσω του ελληνικού συστήματος μεταφοράς σε ένα ολόκληρο έτος. Η Grant Thornton επικαλείται τις εκτιμήσεις του ευρωπαϊκού διαχειριστή δικτύων φυσικού αερίου ENTSOG, σύμφωνα με τις οποίες τα περιθώρια ασφάλειας για τον φετινό χειμώνα είναι ιδιαίτερα περιορισμένα.
Ένα Σενάριο Κανονικών Θερμοκρασιών και οι Κίνδυνοι
Ένα Σενάριο Κανονικών Θερμοκρασιών και οι Κίνδυνοι
Σε ένα σενάριο κανονικών θερμοκρασιών και επαρκούς τροφοδοσίας LNG, τα ευρωπαϊκά αποθέματα εκτιμάται ότι θα υποχωρήσουν στο 29% στο τέλος Μαρτίου 2027. Εάν η διαθεσιμότητα LNG παραμείνει περιορισμένη, το ποσοστό μπορεί να πέσει στο 13%. Ακόμη πιο ανησυχητικά είναι τα σενάρια ενός ψυχρού χειμώνα. Σε αυτή την περίπτωση, θα μπορούσε να απαιτηθεί περιορισμός της ζήτησης κατά 7% έως 12%, ακόμη και με τα αποθέματα να υποχωρούν κοντά στο στρατηγικό όριο του 11%. Οι ανάγκες περιορισμού της κατανάλωσης υπολογίζονται μεταξύ 237 και 437 TWh. Η Νοτιοανατολική Ευρώπη εμφανίζεται ιδιαίτερα ευάλωτη.
Νέο Ανοδικό Κύμα Τιμών από τα Τέλη Αυγούστου
Νέο Ανοδικό Κύμα Τιμών από τα Τέλη Αυγούστου
Σύμφωνα με τον ENTSOG, σε συνθήκες ακραίας χειμερινής ζήτησης και χωρίς ρωσικό αέριο, το ποσοστό της ζήτησης που δεν θα μπορεί να καλυφθεί ενδέχεται να φτάσει το 12% στην περιοχή, έναντι 6% στο σύνολο της Ευρωπαϊκής Ένωσης. Σημαντική είναι και η αύξηση των ευρωπαϊκών τιμών φυσικού αερίου. Στις αρχές του 2026, ο δείκτης TTF διαπραγματευόταν μεταξύ 28 και 40 ευρώ ανά μεγαβατώρα. Μετά το κλείσιμο των Στενών του Ορμούζ, οι τιμές αυξήθηκαν περισσότερο από 60% τον Μάρτιο, σημειώνοντας τη μεγαλύτερη μηνιαία άνοδο από τον Σεπτέμβριο του 2021. Η προσωρινή αποκλιμάκωση της έντασης τον Απρίλιο οδήγησε σε υποχώρηση των τιμών, με το TTF να κινείται κοντά στα 49 ευρώ στις αρχές Ιουνίου.
Ωστόσο, από τα τέλη Αυγούστου ξεκίνησε νέο ανοδικό κύμα. Η μέση τιμή του Σεπτεμβρίου διαμορφώθηκε στα 76,48 ευρώ ανά μεγαβατώρα, ενώ στις 13 Οκτωβρίου το TTF έφτασε τα 86 ευρώ, στο υψηλότερο επίπεδο από τον Δεκέμβριο του 2022.
Η αγορά προεξοφλεί ότι οι πιέσεις θα επικεντρωθούν κυρίως στον φετινό χειμώνα. Στις 30 Σεπτεμβρίου, το συμβόλαιο για τον χειμώνα 2026-2027 διαπραγματευόταν στα 72,35 ευρώ ανά μεγαβατώρα, έναντι 53,41 ευρώ για το καλοκαίρι του 2027. Η διαφορά των περίπου 19 ευρώ αποτυπώνει την αυξημένη ζήτηση για άμεση και χειμερινή παράδοση φυσικού αερίου. Σε ετήσια βάση, η τιμή του χειμερινού συμβολαίου έχει αυξηθεί περίπου 128%.
Η Ενίσχυση των Ελληνικών Εξαγωγών Φυσικού Αερίου
Η Ενίσχυση των Ελληνικών Εξαγωγών Φυσικού Αερίου
Η σημαντικότερη μεταβολή στην ελληνική αγορά αφορά την ενίσχυση των εξαγωγών. Σύμφωνα με τα στοιχεία που επεξεργάστηκε η Grant Thornton, οι συνολικές ποσότητες φυσικού αερίου που εξήλθαν από το ελληνικό σύστημα μεταφοράς αυξήθηκαν κατά 13% το εννεάμηνο του 2026, από 56,4 TWh σε 63,5 TWh. Ωστόσο, η άνοδος αυτή προήλθε αποκλειστικά από τις εξαγωγές.
Η εγχώρια κατανάλωση μειώθηκε κατά 3%, από 51,3 TWh σε 49,9 TWh, ενώ οι εξαγωγές αυξήθηκαν κατά 169%, από 5,1 TWh σε 13,6 TWh. Χωρίς την αύξηση των εξαγωγών κατά 8,5 TWh, οι συνολικές ποσότητες που διακινήθηκαν στο ελληνικό σύστημα θα είχαν υποχωρήσει.
Η Στρατηγική Σημασία του Κάθετου Διαδρόμου
Η Στρατηγική Σημασία του Κάθετου Διαδρόμου
Η εξέλιξη αυτή αναδεικνύει και τη στρατηγική σημασία του Κάθετου Διαδρόμου Φυσικού Αερίου, μέσω του οποίου επιδιώκεται η μεταφορά ποσοτήτων φυσικού αερίου, κυρίως LNG, από την Ελλάδα προς τη Βουλγαρία, τη Ρουμανία και τις αγορές της Κεντρικής και Ανατολικής Ευρώπης, με τελικό προορισμό και την Ουκρανία.
Στην εγχώρια αγορά, η κατανάλωση μέσω δικτύων διανομής αυξήθηκε κατά 6%, φτάνοντας τις 10 TWh. Αντίθετα, η ηλεκτροπαραγωγή κατέγραψε μείωση 3%, στις 33,2 TWh, και η βιομηχανική κατανάλωση περιορίστηκε κατά 10%, στις 6,8 TWh. Παρά την υποχώρηση, η ηλεκτροπαραγωγή εξακολουθεί να απορροφά περίπου τα δύο τρίτα της εγχώριας κατανάλωσης φυσικού αερίου. Τον Σεπτέμβριο, μάλιστα, ενώ η εγχώρια ζήτηση μειώθηκε κατά 22% σε μηνιαία βάση, οι εξαγωγές ενισχύθηκαν κατά 4%, στις 1,74 TWh, αντιπροσωπεύοντας το 28% των συνολικών ποσοτήτων που εξήλθαν από το σύστημα.
Αύξηση των Συνολικών Εισαγωγών Φυσικού Αερίου στην Ελλάδα
Αύξηση των Συνολικών Εισαγωγών Φυσικού Αερίου στην Ελλάδα
Στην πλευρά της προσφοράς, οι συνολικές εισαγωγές φυσικού αερίου αυξήθηκαν κατά περίπου 13% στο εννεάμηνο, με το σύνολο της αύξησης να προέρχεται από το LNG. Οι εισαγωγές μέσω αγωγών παρέμειναν σχεδόν αμετάβλητες, στις 33,4 TWh, καταγράφοντας οριακή πτώση 1%.
Από αυτές, περίπου 25,4 TWh εισήλθαν από το Σιδηρόκαστρο, σημείο εισόδου που συνδέεται κυρίως με ρωσικό φυσικό αέριο, ενώ οι ροές μέσω του TAP στη Νέα Μεσημβρία υποχώρησαν κατά 3%, στις 8 TWh. Αντίθετα, οι εισαγωγές LNG αυξήθηκαν κατά 32%, φτάνοντας τις 30,2 TWh.
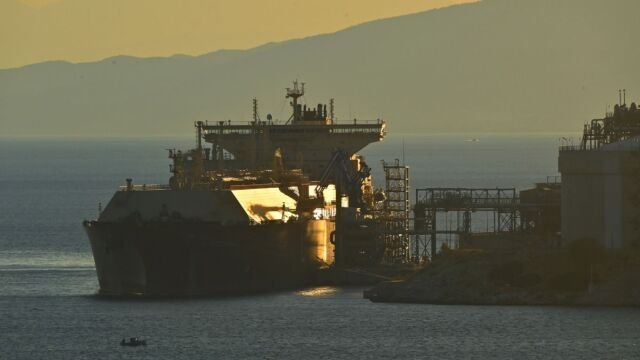
Η Ρεβυθούσα διακίνησε 24,3 TWh, αυξημένες κατά περίπου 2,6 TWh, ενώ ο πλωτός σταθμός LNG της Αλεξανδρούπολης ενίσχυσε τη συνεισφορά του κατά 4,8 TWh, φτάνοντας τις 5,8 TWh. Έτσι, το LNG καλύπτει πλέον σχεδόν το μισό του συνολικού εφοδιασμού της ελληνικής αγοράς.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η προέλευση των φορτίων LNG που εκφορτώθηκαν στη Ρεβυθούσα. Σύμφωνα με τα στοιχεία του ΔΕΣΦΑ, το πρώτο εννεάμηνο του 2026 παραλήφθηκαν 32 φορτία, συνολικής ποσότητας 24,25 TWh, έναντι 36 φορτίων και 22,41 TWh την αντίστοιχη περίοδο του 2025.
Η αύξηση των συνολικών ποσοτήτων με λιγότερα φορτία δείχνει τη στροφή προς μεγαλύτερα πλοία και φορτία, που μπορούν να περιορίζουν το κόστος ανά μονάδα ενέργειας. Ωστόσο, η εξάρτηση από μεγαλύτερα φορτία συνεπάγεται και αυξημένο κίνδυνο σε περίπτωση καθυστερήσεων, ιδιαίτερα για μια αγορά που δεν διαθέτει υπόγειες αποθήκες φυσικού αερίου.
Οι Ηνωμένες Πολιτείες αποτελούν μακράν τον μεγαλύτερο προμηθευτή της Ρεβυθούσας, με 17,88 TWh, που αντιστοιχούν περίπου στο 74% των εισαγωγών του τερματικού. Ακολουθεί η Νιγηρία με 4,16 TWh και μερίδιο περίπου 17%, ενώ οι υπόλοιπες ποσότητες προήλθαν από το Κονγκό, την Αίγυπτο, την Αλγερία και τη Μαυριτανία.
Αξιοσημείωτο είναι ότι κανένα φορτίο LNG που εκφορτώθηκε στη Ρεβυθούσα δεν προερχόταν από το Κατάρ ή άλλη χώρα του Περσικού Κόλπου. Συνεπώς, η Ελλάδα δεν εμφανίζει άμεση εξάρτηση από την περιοχή του Ορμούζ ως προς τις φυσικές ποσότητες LNG, επηρεάζεται όμως από την άνοδο των διεθνών τιμών.
Ένα ακόμη κρίσιμο ζήτημα αφορά την προγραμματισμένη κατάργηση των εισαγωγών ρωσικού φυσικού αερίου έως τον Νοέμβριο του 2027. Το Σιδηρόκαστρο κάλυψε περίπου το 40% των συνολικών ελληνικών εισαγωγών στο πρώτο εννεάμηνο του 2026. Οι ποσότητες αυτές θα πρέπει να αντικατασταθούν, κυρίως μέσω πρόσθετων εισαγωγών LNG από τη Ρεβυθούσα και την Αλεξανδρούπολη, αλλά και μέσω μεγαλύτερης αξιοποίησης του αγωγού TAP.
Η εξέλιξη αυτή αναμένεται να ενισχύσει περαιτέρω τη σημασία του LNG για την ελληνική αγορά, αυξάνοντας παράλληλα την έκθεσή της στις διακυμάνσεις των διεθνών τιμών. Η Grant Thornton επισημαίνει ότι η ανάπτυξη μεσομακροπρόθεσμων συμβολαίων LNG θα μπορούσε να περιορίσει τους κινδύνους, ενώ προτείνει την αξιοποίηση μηχανισμών κοινών προμηθειών, όπως η ευρωπαϊκή πλατφόρμα AggregateEU.
Τέσσερις Βασικές Κατευθύνσεις για την Ενεργειακή Ασφάλεια της Ελλάδας
Τέσσερις Βασικές Κατευθύνσεις για την Ενεργειακή Ασφάλεια της Ελλάδας
Η Grant Thornton αναδεικνύει τέσσερις βασικές κατευθύνσεις για την ενίσχυση της ενεργειακής ασφάλειας της Ελλάδας.
Πρώτη προτεραιότητα είναι η διασφάλιση επαρκών ποσοτήτων φυσικού αερίου μέσω μεσομακροπρόθεσμων συμβολαίων, η διαφοροποίηση των προμηθευτών LNG και η αντιμετώπιση της απουσίας υπόγειων αποθηκευτικών υποδομών.
Δεύτερη προτεραιότητα αποτελεί η βελτίωση της διαχείρισης του ρόλου της χώρας ως περιφερειακού ενεργειακού κόμβου, με δοκιμές αντοχής του συστήματος σε περίπτωση ταυτόχρονης κορύφωσης της εγχώριας ζήτησης και των εξαγωγών προς γειτονικές χώρες. Τρίτη προτεραιότητα είναι η έγκαιρη προετοιμασία για την αντικατάσταση των ρωσικών ποσοτήτων μέσω LNG και TAP.
Τέταρτη προτεραιότητα είναι ο περιορισμός της επίδρασης των διεθνών τιμών φυσικού αερίου στο κόστος ηλεκτρικής ενέργειας. Στο συγκεκριμένο πεδίο, η ανάλυση προτείνει συστηματικότερη χρήση εργαλείων αντιστάθμισης κινδύνου, προθεσμιακών συμφωνιών διάρκειας 12 έως 24 μηνών, συμβολαίων σταθερής τιμής ηλεκτρικής ενέργειας και μεγαλύτερη ανάπτυξη μονάδων αποθήκευσης και διαχείρισης της ζήτησης. Στόχος είναι να περιοριστούν οι ώρες κατά τις οποίες οι μονάδες φυσικού αερίου καθορίζουν τις τιμές στη χονδρεμπορική αγορά ηλεκτρικής ενέργειας.
Όπως προκύπτει από την ανάλυση, η Ελλάδα έχει πλέον αποκτήσει υποδομές που της επιτρέπουν να διαδραματίζει ουσιαστικό ρόλο στον ενεργειακό εφοδιασμό της Νοτιοανατολικής Ευρώπης. Το μεγάλο στοίχημα του επόμενου διαστήματος είναι η διαμόρφωση του κατάλληλου πλαισίου συμβολαίων, αποθήκευσης και διαχείρισης κινδύνων, ώστε η ενίσχυση των εξαγωγών να συνοδεύεται από επάρκεια εφοδιασμού και ανταγωνιστικές τιμές για την ελληνική οικονομία.