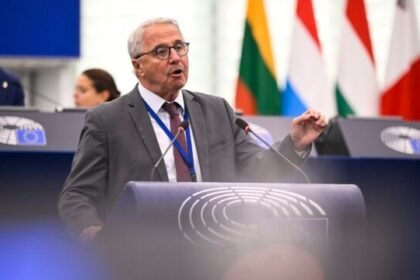

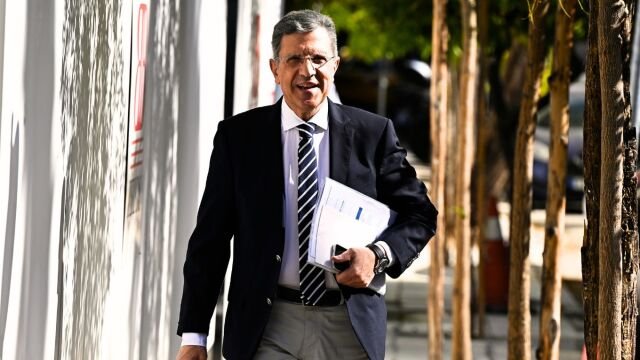
Ο ευρωβουλευτής της Νέας Δημοκρατίας, Γιώργος Αυτιάς, μίλησε για τις αλλαγές που αναμένεται να επιφέρει το ψηφιακό ευρώ στις καθημερινές συναλλαγές των Ευρωπαίων πολιτών και στον τρόπο λειτουργίας των επιχειρήσεων. Οι δηλώσεις του έγιναν στο πλαίσιο της εισήγησής του σχετικά με την οικονομική πολιτική της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ).
Διαβάστε: Παρέμβαση Αυτιά και έκκληση προς την Κομισιόν: “Πάρτε απόφαση για το ενεργειακό πριν ξεπαγιάσει ο Ευρωπαίος”(Βίντεο)
Στην έκθεσή του προς την ΕΚΤ, ο Έλληνας ευρωβουλευτής τόνισε την κρισιμότητα της διασφάλισης της ανεξαρτησίας της Τράπεζας, της αποτελεσματικής αντιμετώπισης του πληθωρισμού και της παροχής στήριξης στις ευρωπαϊκές κοινωνίες. Επιπλέον, έθεσε ως προτεραιότητες τη βελτίωση της πρόσβασης των επιχειρήσεων σε ευρωπαϊκή χρηματοδότηση και την επιτάχυνση της ολοκλήρωσης της ενιαίας ευρωπαϊκής αγοράς. Κατά τη διάρκεια της συζήτησης στην Επιτροπή Οικονομικών, ο κ. Αυτιάς εστίασε στα χαρακτηριστικά του ψηφιακού ευρώ, παρουσιάζοντας επτά βασικά σημεία που, σύμφωνα με τον ίδιο, επηρεάζουν άμεσα καταναλωτές και επιχειρήσεις.
Τα 7 Βασικά Χαρακτηριστικά του Ψηφιακού Ευρώ
Σύμφωνα με την εισήγηση του ευρωβουλευτή, οι εξεταζόμενες αλλαγές περιλαμβάνουν τα εξής:
- Παράλληλη Κυκλοφορία με τα Μετρητά: Το ψηφιακό ευρώ αναμένεται να κυκλοφορεί ταυτόχρονα με τα φυσικά μετρητά, χωρίς να τα αντικαθιστά. Θα προσφέρει μια επιπλέον επιλογή πληρωμής στους Ευρωπαίους πολίτες, με την ίδια νομισματική αξία.
- Όριο Διακράτησης έως 3.000 Ευρώ: Οι συζητούμενες προτάσεις περιλαμβάνουν τη θέσπιση ανώτατου ορίου για τη διακράτηση ψηφιακών ευρώ, το οποίο μπορεί να φτάσει τα 3.000 ευρώ. Στόχος είναι η αποφυγή μαζικών μεταφορών καταθέσεων από εμπορικές τράπεζες προς το ψηφιακό ευρώ.
- Δικλίδες Ασφαλείας κατά της Φοροδιαφυγής: Το ψηφιακό ευρώ θα ενσωματώνει μηχανισμούς ασφαλείας για τις συναλλαγές και τη μεταφορά κεφαλαίων, προκειμένου να ενισχυθεί η διαφάνεια και να καταπολεμηθεί η φοροδιαφυγή.
- Μειωμένες Προμήθειες για Εμπόρους και Καταναλωτές: Ένα από τα σημαντικότερα οφέλη αφορά το κόστος των συναλλαγών. Εκτιμάται ότι οι προμήθειες για εμπόρους και καταναλωτές θα μπορούσαν να μειωθούν έως και 50%, καθιστώντας το ψηφιακό ευρώ μια πιο οικονομική εναλλακτική σε σχέση με τις πληρωμές μέσω καρτών.
- Διασφάλιση της Ιδιωτικότητας: Η προστασία της ιδιωτικότητας στις συναλλαγές είναι θεμελιώδες στοιχείο του σχεδιασμού. Προβλέπεται η διατήρηση της ιδιωτικότητας των χρηστών, με τις σχετικές εγγυήσεις να αποτελούν αναπόσπαστο μέρος της συζήτησης για την υλοποίησή του.
- Δυνατότητα Χρήσης μέσω Κάρτας: Το ψηφιακό ευρώ ενδέχεται να είναι διαθέσιμο και μέσω ειδικής κάρτας, η οποία θα εκδίδεται από την αρμόδια τράπεζα. Αυτό θα διευκολύνει όσους δεν επιθυμούν ή δεν μπορούν να χρησιμοποιούν αποκλειστικά ψηφιακές εφαρμογές.
- Εναλλακτική στα Κρυπτονομίσματα: Ο ευρωβουλευτής θεωρεί ότι το ψηφιακό ευρώ θα λειτουργήσει ως αντίβαρο στην εξάπλωση των κρυπτονομισμάτων, καθώς θα έχει την υποστήριξη της Ευρωπαϊκής Κεντρικής Τράπεζας και θα αποτελεί επίσημο νόμισμα της Ευρωζώνης.
Το Μήνυμα του Αυτιά για την Οικονομική Κρίση και τον Ρόλο της ΕΚΤ
Σχετικά με τις ευρύτερες οικονομικές προκλήσεις που αντιμετωπίζει η Ευρώπη, ο Γιώργος Αυτιάς έκανε λόγο για μια ιδιαίτερα κρίσιμη συγκυρία. Τόνισε την ανάγκη για αντιμετώπιση της ενεργειακής κρίσης, τον περιορισμό του πληθωρισμού και την προστασία του ευρώ.
«Ζούμε την απόλυτη οικονομική καταιγίδα και αναδεικνύεται όσο ποτέ η ανάγκη για την αντιμετώπιση της ενεργειακής κρίσης, της τιθάσευσης του πληθωρισμού, της προστασίας του ευρώ, καθώς και της δημιουργίας ευνοϊκών συνθηκών για υλοποίηση επενδύσεων με μακροχρόνιο αντίκτυπο για νοικοκυριά και επιχειρήσεις», ανέφερε χαρακτηριστικά. Επιπλέον, υπογράμμισε τον κρίσιμο ρόλο της Ευρωπαϊκής Κεντρικής Τράπεζας στη διαχείριση των οικονομικών αναταράξεων, τονίζοντας ότι η αξιοπιστία της συνδέεται άμεσα με την εμπιστοσύνη των πολιτών. «Η Ευρωπαϊκή Κεντρική Τράπεζα λειτουργεί ως ανάχωμα σε αυτές τις αναταράξεις και για αυτό όσο πιο αξιόπιστη είναι η Ευρωπαϊκή Κεντρική Τράπεζα, τόσο μεγαλύτερη εμπιστοσύνη έχουν οι πολίτες σε αυτή», κατέληξε.