
Σημαντικές αλλαγές που αναμένεται να προσφέρουν «ανάσα» σε χιλιάδες δανειολήπτες που εντάσσονται στον εξωδικαστικό μηχανισμό, φέρνει νέα ρύθμιση του Υπουργείου Εθνικής Οικονομίας και Οικονομικών. Σύμφωνα με αυτή, καθιερώνεται σταθερό επιτόκιο 3% μέχρι την πλήρη εξόφληση της οφειλής για ευάλωτους και επιλέξιμους δανειολήπτες. Παράλληλα, λαμβάνονται μέτρα για την αυστηροποίηση του πλαισίου εποπτείας των εταιρειών διαχείρισης δανείων (servicers), με τα ανώτατα πρόστιμα να δεκαπλασιάζονται και να φτάνουν τα 5 εκατομμύρια ευρώ.
Η νέα διάταξη καταργεί την αβεβαιότητα που προκαλούσε η μετάβαση από το σταθερό στο κυμαινόμενο επιτόκιο μετά την πρώτη τριετία, εξασφαλίζοντας πιο προβλέψιμες μηνιαίες δόσεις. Το οικονομικό όφελος για τους δικαιούχους μπορεί να φτάσει έως και 28.600 ευρώ για ένα δάνειο 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών.
Διαβάστε επίσης: Εξωδικαστικός: Πώς μπαίνει «ασπίδα» για την πρώτη κατοικία από τους πλειστηριασμούς – Το αυτόματο «κούρεμα» και οι χαμηλότερες δόσεις για τους οφειλέτες
Σταθερό επιτόκιο 3% έως την τελική εξόφληση του δανείου
Ειδικότερα, με τη νέα ρύθμιση, η οποία ενσωματώνεται στο σχέδιο νόμου για το ιδιωτικό χρέος και τους servicers, καθιερώνεται σταθερό επιτόκιο 3% μέχρι την πλήρη αποπληρωμή της οφειλής για τους ευάλωτους και επιλέξιμους οφειλέτες.
Η παρέμβαση αυτή αφορά δανειολήπτες ανεξάρτητα από το εάν οι οφειλές τους συνοδεύονται από εμπράγματες εξασφαλίσεις. Υπενθυμίζεται ότι για τις συγκεκριμένες κατηγορίες, η πρόταση ρύθμισης του εξωδικαστικού μηχανισμού, όπως προκύπτει από τον αλγόριθμο, είναι υποχρεωτική για τους πιστωτές, ενώ ο οφειλέτης διατηρεί το δικαίωμα να την αποδεχθεί ή να την απορρίψει.
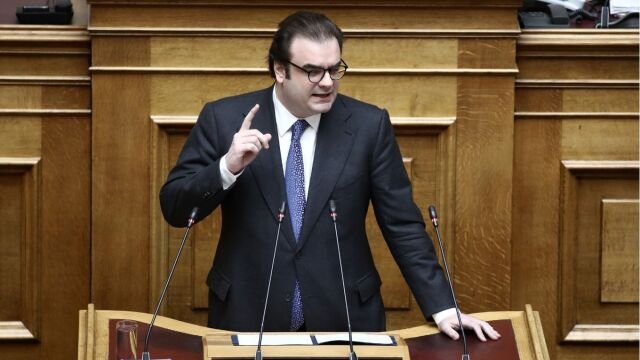
«Πρέπει να βρεις τη σωστή τομή για να μπορεί να λειτουργήσει συνολικά το οικονομικό σύστημα και η ελληνική οικονομία, για να λειτουργεί η τραπεζική πίστη, να μειώνεις τα κόκκινα δάνεια και να δίνεις το χέρι. Αλλά να το κάνεις πρακτικά», ανέφερε χαρακτηριστικά ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, κατά την παρέμβασή του στη Διαρκή Επιτροπή Οικονομικών Υποθέσεων της Βουλής.
Ο υπουργός διευκρίνισε ότι η ρύθμιση δεν αφορά αποκλειστικά τα οικονομικά ασθενέστερα νοικοκυριά, αλλά καλύπτει και ένα σημαντικό τμήμα της μεσαίας τάξης. Ενδεικτικά, μια οικογένεια με τρία παιδιά και ετήσιο εισόδημα έως 42.000 ευρώ μπορεί να υπαχθεί, εφόσον πληροί και τα προβλεπόμενα περιουσιακά κριτήρια.
Τι αλλάζει στα επιτόκια από την 1η Δεκεμβρίου 2026
Με τη νέα διάταξη, καταργείται η μετάβαση, μετά την πρώτη τριετία, σε κυμαινόμενο επιτόκιο. Το σταθερό επιτόκιο 3% καθίσταται υποχρεωτικός όρος της σύμβασης αναδιάρθρωσης και θα εφαρμόζεται στις καταβολές που ξεκινούν από την 1η Δεκεμβρίου 2026.
Στόχος της ρύθμισης είναι οι ρυθμίσεις να μην κινδυνεύουν από μελλοντικές αυξήσεις των επιτοκίων, ενισχύοντας έτσι τη δυνατότητα των νοικοκυριών να ανταποκρίνονται στις οικονομικές τους υποχρεώσεις.
Με το ισχύον καθεστώς, το επιτόκιο διαμορφώνεται στο 3% για οφειλές με εμπράγματες εξασφαλίσεις και στο 4% για οφειλές χωρίς εξασφαλίσεις, αλλά μόνο για τα πρώτα τρία χρόνια. Στη συνέχεια, το επιτόκιο συνδέεται με το Euribor τριμήνου, προσαυξημένο κατά 2,5 ή 3 ποσοστιαίες μονάδες αντίστοιχα.
Με βάση το Euribor, το οποίο διαμορφωνόταν στο 2,67% στις 30 Οκτωβρίου 2026, το επιτόκιο μετά την τριετία θα μπορούσε να φτάσει στο 5,17% για τα ενυπόθηκα δάνεια και στο 5,67% για τις οφειλές χωρίς εξασφαλίσεις.
Με τη νέα ρύθμιση, ωστόσο, το επιτόκιο 3% παραμένει αμετάβλητο μέχρι την πλήρη εξόφληση, μειώνοντας ουσιαστικά το συνολικό κόστος εξυπηρέτησης των οφειλών.
Πόσο μειώνεται η δόση – Όφελος έως 28.600 ευρώ
Ενδεικτικά, για μια οφειλή 100.000 ευρώ με διάρκεια αποπληρωμής 20 ετών, η μηνιαία δόση με σταθερό επιτόκιο 3% διαμορφώνεται στα 554,60 ευρώ.
Στην περίπτωση ενυπόθηκου δανείου, με το προηγούμενο καθεστώς, η μηνιαία δόση μετά την πρώτη τριετία θα μπορούσε να αυξηθεί στα 653,50 ευρώ. Με τη νέα ρύθμιση, παραμένει σταθερή στα 554,60 ευρώ, με το συνολικό όφελος να υπολογίζεται σε περίπου 20.200 ευρώ.
Μεγαλύτερη ελάφρυνση προβλέπεται για τους οφειλέτες με δάνεια χωρίς εμπράγματες εξασφαλίσεις. Με το προηγούμενο καθεστώς, το επιτόκιο ανερχόταν σε 4% για τα πρώτα τρία χρόνια, με την αρχική μηνιαία δόση να διαμορφώνεται στα 605,98 ευρώ. Στη συνέχεια, η δόση θα μπορούσε να φτάσει τα 685,56 ευρώ.
Η διαφορά στο συνολικό κόστος εξυπηρέτησης, στην περίπτωση αυτή, υπολογίζεται σε περίπου 28.600 ευρώ σε βάθος εικοσαετίας.
Πρόστιμα έως 5 εκατ. ευρώ για παραβάσεις των servicers
Παράλληλα, αυστηροποιείται σημαντικά το πλαίσιο εποπτείας των εταιρειών διαχείρισης δανείων (servicers). Για σοβαρές παραβάσεις του θεσμικού και εποπτικού πλαισίου, η Τράπεζα της Ελλάδος θα μπορεί να επιβάλλει πρόστιμα έως 5 εκατομμύρια ευρώ, από 500.000 ευρώ που ήταν το προηγούμενο ανώτατο όριο.
Επιπλέον, προβλέπονται πρόστιμα από 50.000 έως 500.000 ευρώ ανά δανειολήπτη, τα οποία θα επιβάλλονται από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους.
Οι κυρώσεις αφορούν περιπτώσεις κατά τις οποίες πραγματοποιούνται ενέργειες είσπραξης σε συνεπή δανειολήπτη ή σε δανειολήπτη που δεν καταβάλλει ορισμένες δόσεις εξαιτίας της μη χορήγησης από τον πιστωτή ή τον διαχειριστή πιστώσεων των απαραίτητων στοιχείων.
Εξωδικαστικός Μηχανισμός: 70.000 ρυθμίσεις και διαγραφές 7 δισ. ευρώ
Στην παρέμβασή του στη Διαρκή Επιτροπή Οικονομικών Υποθέσεων της Βουλής, ο Κυριάκος Πιερρακάκης υπερασπίστηκε τη λειτουργία του Εξωδικαστικού Μηχανισμού, τον οποίο η αντιπολίτευση έχει χαρακτηρίσει αποτυχημένο, παρουσιάζοντας τα εντυπωσιακά αποτελέσματα της πενταετούς εφαρμογής του.
Όπως ανέφερε, μέσω του μηχανισμού έχουν ολοκληρωθεί 70.000 επιτυχείς ρυθμίσεις, συνολικού ύψους 21,21 δισ. ευρώ. Από αυτές, οι 8.172 αφορούν ευάλωτους οφειλέτες, ενώ 569 αφορούν άτομα με αναπηρία. Παράλληλα, περισσότερα από 600 άτομα κατάφεραν να σώσουν την κατοικία τους.
Σύμφωνα με την έκθεση προόδου με στοιχεία Σεπτεμβρίου 2026, οι διαγραφές οφειλών αγγίζουν τα 7 δισ. ευρώ. Το μέσο «κούρεμα» για οφειλές προς το Δημόσιο διαμορφώθηκε στο 13,45%, και για οφειλές προς χρηματοδοτικούς φορείς (servicers και τράπεζες) στο 29%.
Μάλιστα, το 48,3% των ρυθμίσεων προς χρηματοδοτικούς φορείς, βάσει οφειλών, έλαβε διαγραφή μεγαλύτερη του 30%.
Η μέση διάρκεια αποπληρωμής διαμορφώνεται στα 15 χρόνια για οφειλές προς χρηματοδοτικούς φορείς, ενώ στα στεγαστικά δάνεια φτάνει τα 25 χρόνια. Για τις οφειλές προς το Δημόσιο, η μέση διάρκεια αποπληρωμής ανέρχεται στα 16 χρόνια.
Αναφερόμενος στη συνολική εικόνα του ιδιωτικού χρέους, ο υπουργός υπογράμμισε ότι από το 2018 ο δείκτης ληξιπρόθεσμου ιδιωτικού χρέους ως ποσοστό του συνολικού ιδιωτικού χρέους έχει μειωθεί κατά περισσότερες από 14 ποσοστιαίες μονάδες. Συγκεκριμένα, διαμορφώθηκε στο 56,7% το πρώτο τρίμηνο του 2026, από 70,8% που ήταν.
Όπως σημείωσε ο Κυριάκος Πιερρακάκης, η εξέλιξη αυτή αποτυπώνει τη σημαντική βελτίωση στην εξυπηρέτηση των οφειλών και την προσπάθεια περιορισμού του ιδιωτικού χρέους.