
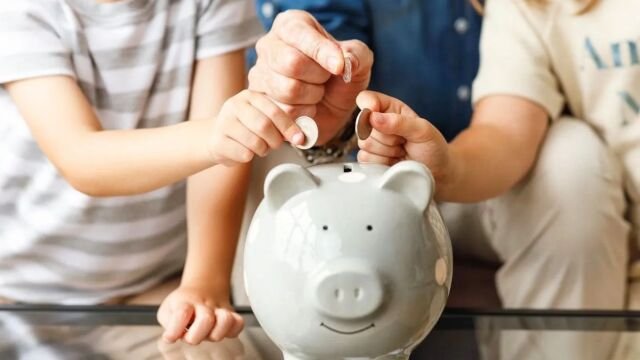
Το Υπουργείο Εθνικής Οικονομίας και Οικονομικών, υπό τον Κυριάκο Πιερρακάκη, προωθεί ένα νέο, καινοτόμο νομοσχέδιο που περιλαμβάνει τη δημιουργία ενός «κουμπαρά» αποταμίευσης και επένδυσης για τα παιδιά. Το μέτρο, που εντάσσεται στο πλαίσιο των εξαγγελιών της Διεθνούς Έκθεσης Θεσσαλονίκης (ΔΕΘ), αναμένεται να τεθεί προς ψήφιση σύντομα από τη Βουλή.
Σύμφωνα με τις διατάξεις του νομοσχεδίου, για κάθε παιδί που θα αποκτήσει τον νέο Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων (ΑΕΛΑ), το ελληνικό Δημόσιο θα συνεισφέρει ποσό ίσο με την ιδιωτική εισφορά, φτάνοντας έως το ανώτατο όριο των 1.200 ευρώ ετησίως.
Αυτό σημαίνει ότι εάν οι γονείς αποταμιεύουν 100 ευρώ μηνιαίως για το παιδί τους, το κράτος θα προσθέτει άλλα 100 ευρώ. Έτσι, στο τέλος του έτους, ο λογαριασμός θα έχει ενισχυθεί με συνολικά 2.400 ευρώ, πριν υπολογιστούν τυχόν επενδυτικές αποδόσεις ή χρεώσεις. Το ανώτατο ποσό της κρατικής συνεισφοράς δεν θα παραμένει σταθερό, καθώς προβλέπεται αύξησή του κατά 10% ανά πενταετία, προκειμένου να προσαρμόζεται στις μεταβολές του πληθωρισμού και των εισοδημάτων.
Υπενθυμίζεται ότι μετά τη ΔΕΘ, το parapolitika.gr και η εκπομπή «Για Πες» με τον Μάνο Ανθουλάκη κατέγραψαν τις απόψεις των πολιτών σχετικά με την αποτελεσματικότητα του μέτρου, μέσω δημοσκοπήσεων στους δρόμους της Αθήνας.
Διαβάστε: «Για Πες» τι είναι ο κουμπαράς για τη νέα γενιά: Πώς σχολιάζουν οι πολίτες το νέο μέτρο που εξήγγειλε ο Κυριάκος Μητσοτάκης (Βίντεο)
<blockquote class="instagram-media" data-instgrm-permalink="https://www.instagram.com/reel/DdHMd1BtPxe/?utmsource=igembed&utmcampaign=loading” data-instgrm-version=”14″>
Ποιοι είναι οι δικαιούχοι και πότε θα ανοίγουν οι λογαριασμοί
Ο νέος Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (ΑΕΛΑ) σχεδιάζεται ως ένα μακροπρόθεσμο εργαλείο αποταμίευσης και επένδυσης για τα παιδιά.
Η δυνατότητα ανοίγματος λογαριασμού αναμένεται να ενεργοποιηθεί από τις αρχές του 2027. Ο λογαριασμός θα μπορεί να ανοίξει από τον νόμιμο εκπρόσωπο του παιδιού, πριν αυτό συμπληρώσει το δεύτερο έτος της ηλικίας του.
Αρχικά, το μέτρο θα αφορά παιδιά που έχουν γεννηθεί από το 2025 και μετά, εφόσον πληρούν τις ηλικιακές προϋποθέσεις.
Δικαιούχοι θα είναι ανήλικοι έως δύο ετών που έχουν ελληνική ιθαγένεια, καθώς και παιδιά με ιθαγένεια άλλου κράτους-μέλους της Ευρωπαϊκής Ένωσης, υπό την προϋπόθεση ότι είναι φορολογικοί κάτοικοι Ελλάδας.
Ο λογαριασμός θα είναι διαθέσιμος σε τράπεζες, εταιρείες διαχείρισης αμοιβαίων κεφαλαίων, ασφαλιστικές επιχειρήσεις ή άλλους κατάλληλους χρηματοπιστωτικούς φορείς.
Ποιοι μπορούν να καταθέτουν χρήματα και ποιο είναι το ετήσιο όριο
Οποιοδήποτε φυσικό ή νομικό πρόσωπο θα μπορεί να καταθέτει χρήματα στον λογαριασμό. Εκτός από τους γονείς, εισφορές θα μπορούν να πραγματοποιούν παππούδες, γιαγιάδες, συγγενείς, νονοί, ακόμη και επιχειρήσεις.
Το συνολικό ετήσιο όριο των ιδιωτικών εισφορών ανά παιδί έχει οριστεί στις 10.000 ευρώ.
Το Δημόσιο θα αντιστοιχίζει τις ιδιωτικές καταβολές, με αρχικό ανώτατο όριο τα 1.200 ευρώ ετησίως. Η κρατική συνεισφορά θα πιστώνεται στον λογαριασμό εντός 30 ημερών από κάθε επιλέξιμη ιδιωτική καταβολή.
Για παράδειγμα, εάν μια οικογένεια καταθέτει 100 ευρώ κάθε μήνα, η ετήσια ιδιωτική της εισφορά θα ανέρχεται σε 1.200 ευρώ. Το κράτος θα προσθέτει ισόποση ενίσχυση, ανεβάζοντας το συνολικό ποσό στα 2.400 ευρώ.
Εάν, αντίθετα, η οικογένεια καταβάλει 5.000 ευρώ μέσα στο έτος, η κρατική συμμετοχή θα περιορίζεται στα 1.200 ευρώ και δεν θα αντιστοιχεί στο σύνολο της ιδιωτικής εισφοράς.
Πού θα επενδύονται τα χρήματα των παιδιών
Τα κεφάλαια του λογαριασμού θα επενδύονται αποκλειστικά σε επιλέξιμα χρηματοπιστωτικά προϊόντα, όπως αμοιβαία κεφάλαια, διαπραγματεύσιμα αμοιβαία κεφάλαια (ETF), μετοχές και ομόλογα που διαπραγματεύονται σε ρυθμιζόμενες αγορές της Ευρωπαϊκής Ένωσης ή του Ευρωπαϊκού Οικονομικού Χώρου.
Αντίθετα, αποκλείονται επενδύσεις σε κρυπτοστοιχεία, παράγωγα, προϊόντα μόχλευσης, δομημένα προϊόντα και ορισμένες κατηγορίες εναλλακτικών επενδύσεων.
Οι καταθέσεις και τα αμοιβαία κεφάλαια χρηματαγοράς θα θεωρούνται μετρητά και δεν θα μπορούν να υπερβαίνουν το 5% του χαρτοφυλακίου, με συγκεκριμένες εξαιρέσεις.
Παράλληλα, προβλέπονται κανόνες διασποράς και περιορισμοί στην επενδυτική έκθεση, ώστε το κεφάλαιο να μην εξαρτάται υπερβολικά από μία μετοχή ή μία αγορά.
Τα τέσσερα επενδυτικά προφίλ που θα μπορούν να επιλέγουν οι γονείς
Ο γονέας ή ο νόμιμος εκπρόσωπος θα έχει τη δυνατότητα να επιλέγει το επενδυτικό προφίλ του λογαριασμού, καθορίζοντας την αναλογία μεταξύ επενδύσεων σταθερού εισοδήματος και μετοχών.
Θα προσφέρονται τέσσερα διαφορετικά μοντέλα:
- Συντηρητικό: 100% σε επενδύσεις σταθερού εισοδήματος και 0% σε μετοχές.
- Ισορροπημένο: 70% σε επενδύσεις σταθερού εισοδήματος και 30% σε μετοχές.
- Αναπτυξιακό: 30% σε επενδύσεις σταθερού εισοδήματος και 70% σε μετοχές.
- Δυναμικό: 100% σε μετοχές.
Εφόσον ο γονέας δεν επιλέξει συγκεκριμένο προφίλ, τα χρήματα θα τοποθετούνται αυτομάτως στο αναπτυξιακό μοντέλο, με προβλεπόμενη κεφαλαιακή προστασία των επιλέξιμων εισφορών.
Τρία χρόνια πριν από την ενηλικίωση του παιδιού, η προεπιλεγμένη επενδυτική στρατηγική θα μετατρέπεται αυτόματα σε ισορροπημένη, εκτός εάν ο γονέας ή ο νόμιμος εκπρόσωπος ζητήσει διαφορετική επιλογή.
Κατά την τελευταία τριετία πριν από τη συμπλήρωση των 18 ετών θα επιτρέπεται, επίσης, η μετάβαση σε επενδυτικό προφίλ χαμηλότερου κινδύνου, ανεξάρτητα από προηγούμενες αλλαγές.
Ποιες εισφορές καλύπτει η εγγύηση κεφαλαίου
Ιδιαίτερη σημασία έχει η προβλεπόμενη κεφαλαιακή προστασία, η οποία αφορά τις ιδιωτικές εισφορές έως το ετήσιο όριο της κρατικής αντιστοίχισης, αρχικά δηλαδή έως 1.200 ευρώ, καθώς και την αντίστοιχη κρατική συμμετοχή.
Με βάση τη συγκεκριμένη πρόβλεψη, κατά την ενηλικίωση του δικαιούχου, η αξία των επενδύσεων που αποκτήθηκαν με τα προστατευόμενα ποσά δεν θα πρέπει να είναι χαμηλότερη από την ονομαστική αξία των εισφορών.
Ωστόσο, οι ιδιωτικές καταβολές που υπερβαίνουν το ετήσιο όριο κρατικής αντιστοίχισης δεν καλύπτονται αυτομάτως.
Για τα επιπλέον ποσά θα μπορεί να επιλέγεται πρόσθετη κεφαλαιακή προστασία, με χωριστή οικονομική επιβάρυνση του ιδιώτη.
Η προστασία θα παρέχεται μέσω ανέκκλητης δέσμευσης πιστωτικού ιδρύματος της Ευρωπαϊκής Ένωσης ή ασφαλιστικής επιχείρησης και προβλέπεται να διατηρείται ακόμη και σε περίπτωση αφερεγγυότητας του παρόχου.
Το σχετικό κόστος θα τιμολογείται ξεχωριστά και θα εμφανίζεται διακριτά στον ενιαίο δείκτη κόστους.
Ποιο θα είναι το κόστος διαχείρισης των λογαριασμών
Το συνολικό ετήσιο κόστος της προεπιλεγμένης επενδυτικής επιλογής δεν θα μπορεί να υπερβαίνει το 0,50% της μέσης ετήσιας αξίας του λογαριασμού.
Στο συγκεκριμένο όριο δεν περιλαμβάνονται οι φόροι, τα τέλη των ρυθμιζόμενων αγορών και το κόστος της κεφαλαιακής προστασίας, το οποίο θα υπολογίζεται χωριστά.
Το Υπουργείο Εθνικής Οικονομίας και Οικονομικών θα δημοσιεύει κάθε χρόνο συγκριτικό πίνακα με το κόστος των προεπιλεγμένων επενδυτικών επιλογών όλων των παρόχων.
Ο πίνακας αυτός θα πρέπει να γνωστοποιείται στον γονέα πριν από την υπογραφή της σχετικής σύμβασης.
Πότε επιτρέπεται η ανάληψη χρημάτων πριν από τα 18
Βασικός κανόνας του νέου συστήματος είναι ότι τα κεφάλαια δεν θα μπορούν να αναληφθούν πριν από τη συμπλήρωση του 18ου έτους της ηλικίας του δικαιούχου.
Προβλέπονται, ωστόσο, εξαιρετικές περιπτώσεις, όπως ο θάνατος γονέα ή νόμιμου εκπροσώπου, ο θάνατος του δικαιούχου ή σοβαροί λόγοι υγείας του παιδιού.
Πριν από την ενηλικίωση δεν θα επιτρέπεται η ενεχυρίαση, η εκχώρηση ή η κατάσχεση των δικαιωμάτων του δικαιούχου, με την επιφύλαξη ειδικών διατάξεων αναγκαστικού δικαίου.
Επιπλέον, τα χρήματα του λογαριασμού δεν θα εντάσσονται στην πτωχευτική περιουσία του γονέα ή του κηδεμόνα.
Σε περίπτωση ανάληψης κατά παράβαση των περιορισμών, θα επιστρέφεται στο Δημόσιο το σύνολο της κρατικής συνεισφοράς που έχει καταβληθεί έως εκείνη τη στιγμή, μαζί με τις αντίστοιχες αποδόσεις.
Ο λογαριασμός, πάντως, δεν θα κλείνει υποχρεωτικά, αλλά θα συνεχίζει να λειτουργεί με το ποσό που ενδεχομένως απομένει. Η κρατική συμμετοχή θα μπορεί να επανεκκινήσει με την πραγματοποίηση νέων επιλέξιμων ιδιωτικών εισφορών.
Ποια φορολογικά κίνητρα προβλέπονται
Το νομοσχέδιο προβλέπει φορολογικές απαλλαγές για τις εισφορές και τις αποδόσεις των Ατομικών Επενδυτικών Λογαριασμών Ανηλίκων.
Συγκεκριμένα, οι ιδιωτικές εισφορές έως 10.000 ευρώ ετησίως δεν θα θεωρούνται εισόδημα του παιδιού και δεν θα συνυπολογίζονται στα εισοδηματικά ή κοινωνικά κριτήρια. Το ίδιο θα ισχύει και για την κρατική συνεισφορά.
Παράλληλα, οι εισφορές θα εξαιρούνται από τον φόρο δωρεών και γονικών παροχών, ενώ τα μερίσματα, οι τόκοι και οι υπεραξίες που πιστώνονται στον λογαριασμό θα απαλλάσσονται από τον φόρο εισοδήματος.
Σημαντική διαφοροποίηση σε σχέση με το αρχικό κείμενο της διαβούλευσης αποτελεί η αφαίρεση της ρητής εξαίρεσης των εισφορών από τα τεκμήρια του «πόθεν έσχες».
Κατά συνέπεια, δεν προβλέπεται απαλλαγή των καταβαλλόμενων ποσών από τον έλεγχο προέλευσης των χρημάτων.
Τι θα συμβαίνει όταν το παιδί συμπληρώνει τα 18 χρόνια
Με τη συμπλήρωση του 18ου έτους, ο λογαριασμός θα μετατρέπεται σε προσωπικό περιουσιακό δικαίωμα του δικαιούχου.
Ο νέος ενήλικας θα μπορεί να προχωρήσει σε ολική ή μερική ανάληψη των χρημάτων ή να μεταφέρει το κεφάλαιο σε καταθετικό λογαριασμό, επενδυτικό λογαριασμό ή επενδυτικό ασφαλιστικό προϊόν.
Η ανάληψη ή μεταφορά του συγκεντρωμένου ποσού δεν θα υπόκειται σε φόρο.
Εάν τα χρήματα μεταφερθούν σε επενδυτικό λογαριασμό, θα διατηρείται το ιστορικό των επενδύσεων, χωρίς η μεταφορά να θεωρείται νέα εισφορά.
Δυνατότητα αυτοδιαχείρισης των επενδύσεων από τους γονείς
Εκτός από τα προκαθορισμένα επενδυτικά μοντέλα των παρόχων, θα υπάρχει και η δυνατότητα αυτοδιαχείρισης.
Η επιλογή αυτή απευθύνεται σε γονείς ή νόμιμους εκπροσώπους που διαθέτουν γνώσεις των χρηματοπιστωτικών αγορών και επιθυμούν να επιλέγουν οι ίδιοι τις επενδύσεις του παιδιού.
Στην περίπτωση της αυτοδιαχείρισης, οι άμεσες επενδύσεις σε μετοχές και ομόλογα δεν θα μπορούν να υπερβαίνουν το 30% της συνολικής αξίας του χαρτοφυλακίου.
Θα επιτρέπεται επίσης η επιλογή αμοιβαίων κεφαλαίων και ETF, υπό την προϋπόθεση ότι τηρούνται τα όρια του επιλεγμένου επενδυτικού προφίλ.
Η αυτοδιαχείριση, ωστόσο, δεν θα είναι ανεξέλεγκτη. Πριν από την εκτέλεση κάθε επενδυτικής εντολής, ο πάροχος θα ελέγχει τη συμβατότητά της με τους κανόνες του νομοσχεδίου και θα απορρίπτει όσες τους παραβιάζουν.
Παράλληλα, θα παρακολουθεί την τήρηση του επενδυτικού προφίλ και των κανόνων διασποράς, πραγματοποιώντας ελέγχους τουλάχιστον ανά τρίμηνο.
Τι γίνεται αν οι γονείς σταματήσουν να καταθέτουν χρήματα
Η διακοπή των ιδιωτικών εισφορών δεν θα συνεπάγεται ποινή, κατάσχεση ή κλείσιμο του λογαριασμού.
Το κεφάλαιο που έχει ήδη συγκεντρωθεί θα παραμένει επενδυμένο, ενώ οι τυχόν αποδόσεις θα εξακολουθούν να πιστώνονται στον λογαριασμό.
Ωστόσο, όσο δεν πραγματοποιούνται νέες επιλέξιμες ιδιωτικές εισφορές, το Δημόσιο δεν θα καταβάλλει πρόσθετη συνεισφορά.
Εάν η οικογένεια αρχίσει ξανά να καταθέτει χρήματα, θα επανενεργοποιείται και η κρατική αντιστοίχιση, εντός των προβλεπόμενων ετήσιων ορίων.
Πώς θα αυξάνεται η κρατική συνεισφορά ανά πενταετία
Το αρχικό ανώτατο όριο κρατικής συμμετοχής θα ανέρχεται σε 1.200 ευρώ τον χρόνο για κάθε παιδί και θα αυξάνεται κατά 10% ανά πενταετία.
Η εξέλιξη του ανώτατου ετήσιου ποσού προβλέπεται ως εξής:
- Αρχική περίοδος: 1.200 ευρώ.
- Μετά την πρώτη πενταετία: 1.320 ευρώ.
- Μετά τη δεύτερη πενταετία: 1.452 ευρώ.
- Μετά την τρίτη πενταετία: 1.597,20 ευρώ.
Η αύξηση αφορά αποκλειστικά το ανώτατο ποσό που μπορεί να καταβάλει το Δημόσιο και δεν δημιουργεί υποχρέωση αντίστοιχης αύξησης των οικογενειακών εισφορών.
Οι γονείς θα μπορούν να καταθέτουν οποιοδήποτε ποσό επιθυμούν και έχουν τη δυνατότητα να διαθέσουν, από 10 ή 100 ευρώ τον χρόνο έως το ετήσιο όριο των 10.000 ευρώ.
Για παράδειγμα, εάν μια οικογένεια καταθέτει 1.200 ευρώ τον χρόνο κατά την αρχική περίοδο, το κράτος θα προσθέτει άλλα 1.200 ευρώ, με το συνολικό ετήσιο ποσό να φτάνει τα 2.400 ευρώ, πριν από επενδυτικές αποδόσεις και χρεώσεις.
Μετά την πρώτη πενταετία, εφόσον το όριο αυξηθεί στα 1.320 ευρώ, η οικογένεια θα πρέπει να καταθέσει τουλάχιστον αντίστοιχο ποσό για να εξασφαλίσει τη μέγιστη κρατική ενίσχυση. Στην περίπτωση αυτή, οι συνολικές ετήσιες εισφορές θα ανέρχονται σε 2.640 ευρώ.
Αντίθετα, εάν μια οικογένεια καταβάλει 600 ευρώ μέσα σε ένα έτος, το Δημόσιο θα προσθέσει άλλα 600 ευρώ, ανεξάρτητα από το ανώτατο όριο που ισχύει εκείνη την περίοδο.
Με τον νέο Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων, επιχειρείται η δημιουργία ενός μακροχρόνιου μηχανισμού αποταμίευσης για τη νέα γενιά, με οικονομική συμμετοχή του κράτους, επενδυτικές επιλογές και ειδικές προβλέψεις προστασίας του κεφαλαίου έως την ενηλικίωση των δικαιούχων.